2026年6月24日、国は中堅・中小企業の「稼ぐ力」強化戦略を公表しました。8月31日公表の令和9年度概算要求の資料にも、「稼ぐ力」や「経営管理能力」という同じ言葉が並びます。結論から言えば、国が経営者にいわゆる経営スキル的なものを求める動きは以前からありましたが、そういった要求が来年度以降、さらに強くなってくるようです。
この記事は、令和9年度概算要求を読み解く全3回の連載の第3回です。
金額はすべて概算要求(各省が来年度の予算として財務省に求める額)の段階で、税制も「要望」の段階です。年末の政府予算案や国会審議、公募要領で変わることがあります。
国が経営者に求めるもの:一人当たり付加価値額と経営管理能力
「労働供給制約社会における中堅・中小企業の『稼ぐ力』強化戦略」(以下、戦略)は、働き手が減り続ける社会では「人も中小企業も数よりも質」だとしています。現状維持ではなく、変化に挑む中堅・中小企業を徹底的に支援し、「強い中小企業」を作る方針です。
賃上げについては、単なる分配ではなく、人材を引き付け、生産性を上げる投資を促す政策(供給力強化政策)と位置づけ、成長戦略の起点に置いています。
では、「稼ぐ力」を何で測るのか。戦略が挙げるのは「一人当たりの付加価値額(付加価値労働生産性)」の向上です。付加価値額は、会社が事業で生み出した価値で、利益と人件費などを足したものです。分子の付加価値額を増やしながら、分母の労働投入量(働く人の数や時間)を最適化することが重要だとしています。
下の図は、戦略の概要の1枚目です。左端の赤い矢印が「賃上げを起点」とする考え方で、一人当たり付加価値額の式につながります。中央では、上の赤い枠が付加価値額を「増加」させる取組(適正な対価の確保など)、下の青い枠が労働投入量を「最適化」する取組(自動化・省力化など)です。右側にはこれに対応して国が展開している具体的な施策が並びます。今(令和8年度)に動いている中で分かりやすいものだと、一番上の価格転嫁・取引適正化については取適法の制定もありましたし、一番下の省力化の面では、省力化投資補助金、生産性向上支援センターという形で支援施策が出てきています。ここにさらなる施策が色々出てくるとみると良いでしょう。
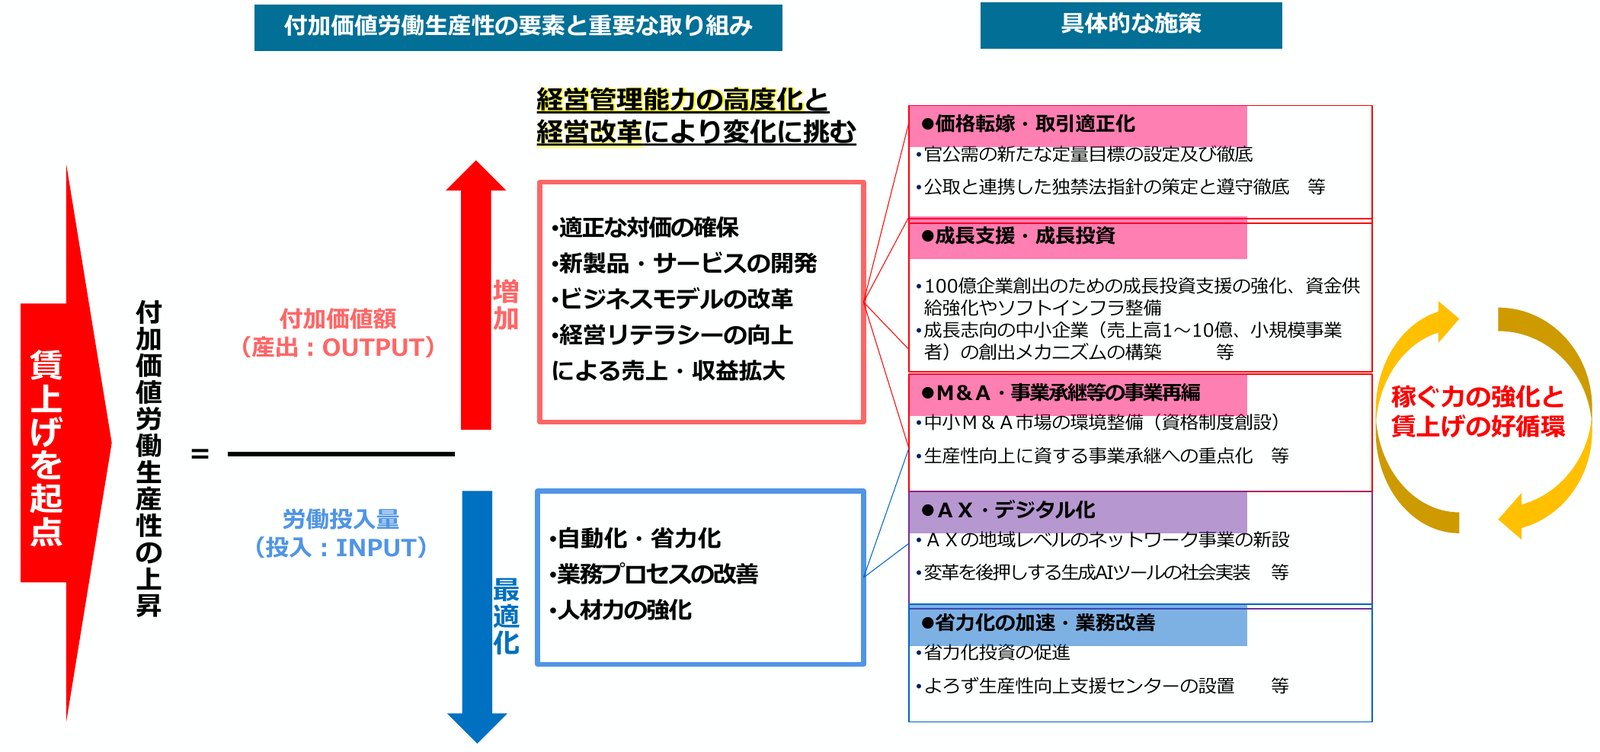
さて、中で図の上部にあるのが「経営管理能力の高度化と経営改革」です。戦略は、地域を支える小規模事業者にも、原価管理・資金繰り管理・価格戦略などを含む経営管理能力の高度化を求めています。中小企業庁の令和9年度「概算要求等ポイント」(以下、ポイント資料)も、冒頭で「事業者の経営管理能力の高度化と経営改革を後押し」すると掲げました。
新しいKPIで見る「国が測るもの」
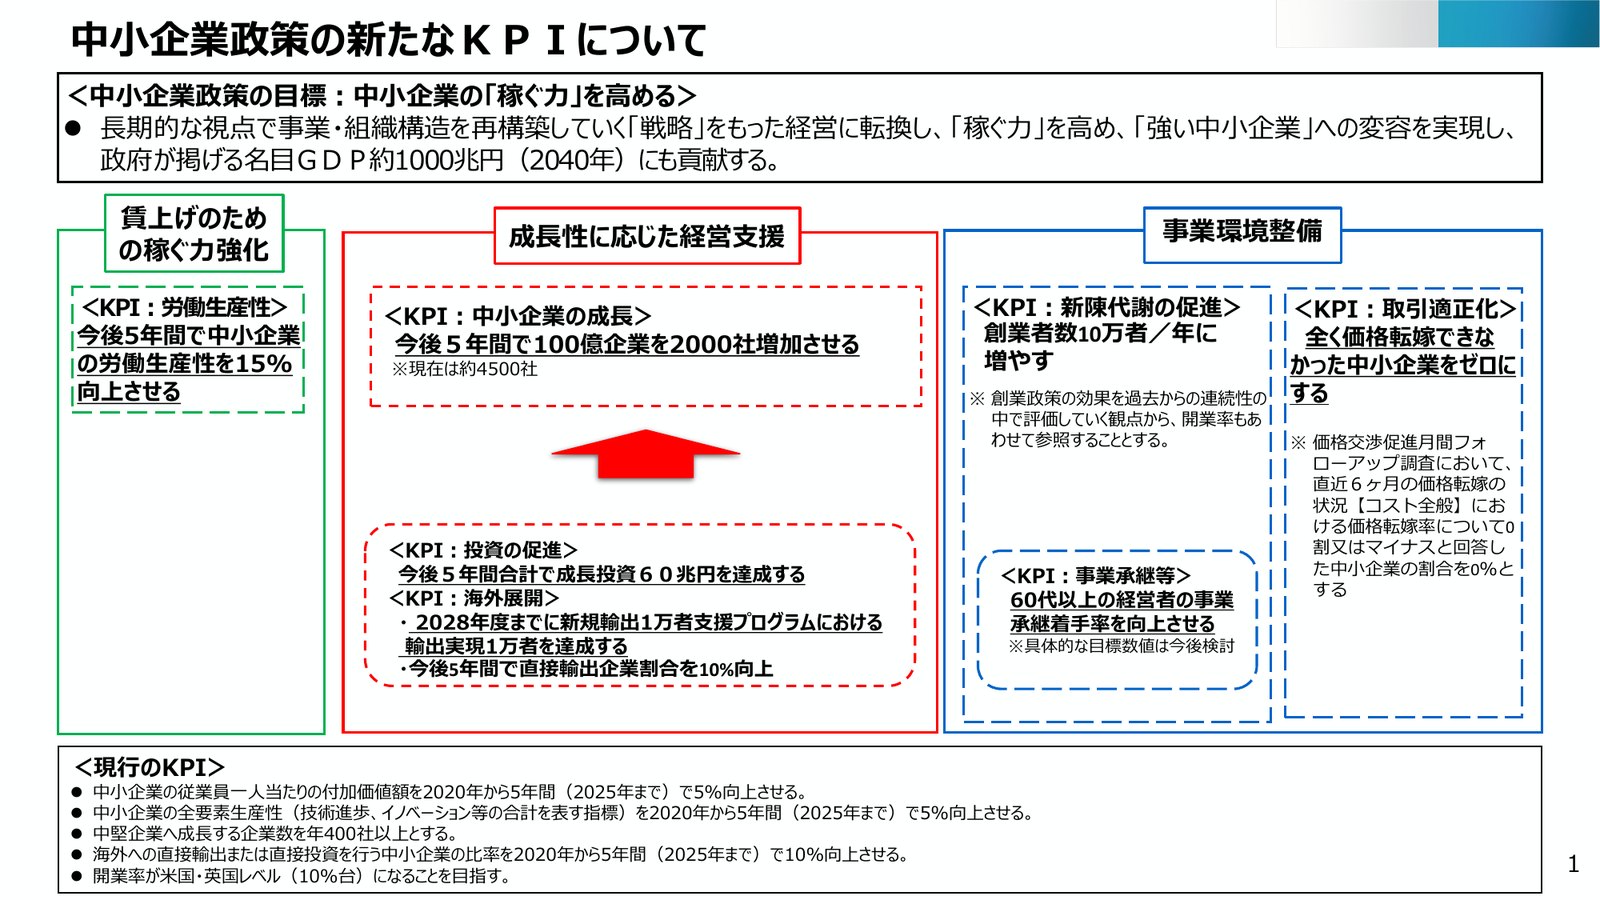
戦略と同じ日に、中小企業政策の新しいKPI(成果を測るための目標の指標)も公表されました。中心は「今後5年間で中小企業の労働生産性を15%向上させる」という目標です。一人当たり付加価値額が2020年度から4年間で12.7%増えた実績と、長期的な物価目標2%を踏まえて決めたものとされています。
下の図は、新しいKPIの一覧です。左の緑の枠が労働生産性、中央の赤い枠が100億企業・成長投資・海外展開、右の青い枠が創業・事業承継・取引適正化です。最下段の「現行のKPI」と見比べると、成長投資、価格転嫁、事業承継の指標が新しく加わったことがわかります。
| 指標 | 新しいKPI | 参考となる数字 |
|---|---|---|
| 労働生産性 | 今後5年間で15%向上 | これまでのKPI(図の「現行のKPI」。一人当たり付加価値額を5年で5%向上)は、2024年度に約586万円(2020年度比+12.7%)で達成済み |
| 中小企業の成長 | 今後5年間で100億企業(売上高100億円を達成した中小企業)を2,000社増やす | 現在は約4,500社。2034年までに1万社が目標 |
| 投資の促進 | 5年間合計で成長投資60兆円(更新投資を除く) | 2023年の成長投資額は9.2兆円 |
| 取引適正化 | 全く価格転嫁できなかった中小企業をゼロに | 2025年9月の調査で16.8% |
| 事業承継等 | 60代以上の経営者の事業承継着手率を向上 | 具体的な目標数値は今後検討 |
| 新陳代謝の促進 | 創業者数を年10万者に | 開業率もあわせて参照 |
自社の「一人当たり付加価値額」を出してみる
国の目標を自社に置き換える第一歩は、一人当たり付加価値額を知ることです。計算方法はいくつかありますが、2026年4月の創業政策の検討会の報告書は、例えば「営業利益+人件費+減価償却費」という式を示しています。これを従業員数で割ります(付加価値額の計算式はものによって変わる印象がありますが、この式が通則的ではないでしょうか。)。
賃上げと価格転嫁:取引のルールと交渉の場が整う
取引のルール:取適法と、その外側の取引
価格転嫁推進の土台は、2026年1月に施行された取適法(中小受託取引適正化法。下請法を改正した法律)です。改正で、価格の協議に応じずに代金を一方的に決めることと、手形などでの支払いが、新たに禁止されました。
2026年5月の中小企業政策審議会の資料によると、取適法の対象にならない大企業同士や中小企業同士の取引にも、公正取引委員会(公取委)がルールを広げる方針を示しているようにも読めます。製造委託などでは、正当な理由がある場合を除き、支払期日を60日以内とする独占禁止法の告示(公取委が定めるルール)を新たにつくり、令和9年(2027年)4月に施行する予定です。
国や自治体からの発注(官公需。国・地方で30兆円規模)でも、価格転嫁を進める方針です。ポイント資料は、令和9年度中に全ての国・自治体等で、最新の実勢価格の反映や期中改定(契約の途中での価格の見直し)などを徹底するとしています。
事業承継:特例の計画申請は2027年9月末まで、見直しは検討中
事業承継税制の特例措置は、後継者が株式や事業用資産を受け継ぐときに税の納付を猶予し、贈与税・相続税の負担を実質ゼロにする時限措置です。
期限ははっきりしています。法人版は令和9年(2027年)12月31日までの贈与・相続等が対象で、同年9月末までに特例承継計画を申請する必要があります。特例承継計画は、特例を使うために前もって出す計画です。個人事業者向けの個人版は令和10年(2028年)12月31日までが対象で、計画の申請は同年9月末までです。
下の図は、税制改正要望の概要にある法人版の表です。赤枠(元の資料にある枠)で囲まれた特例措置の列の「適用期限」の行を見てください。一般措置と比べると、猶予の対象となる株式数に上限がなく、相続税も100%猶予される点が特例の特徴です。
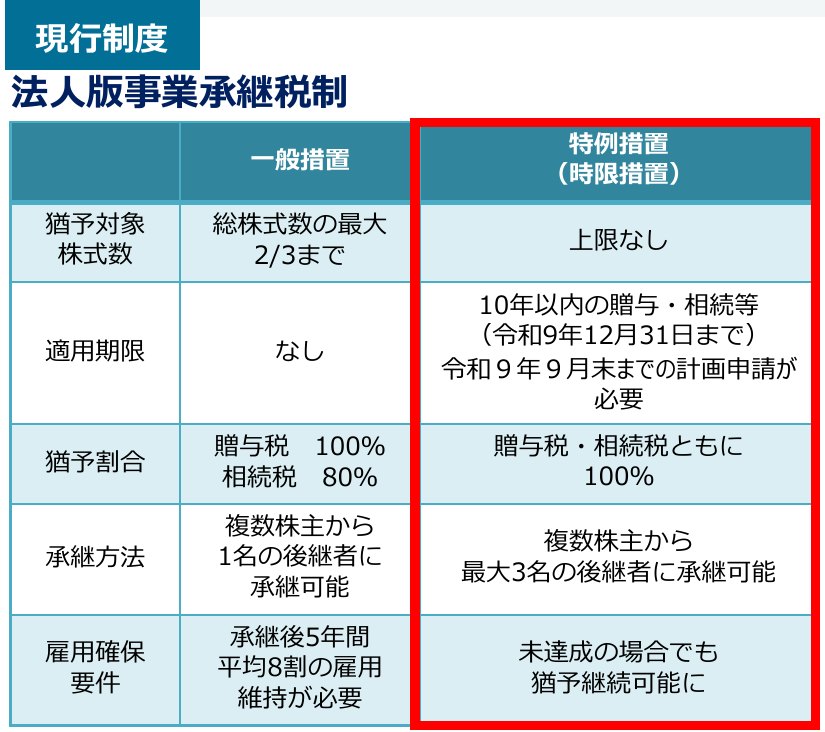
特例承継計画の提出期限はこれまで延長されてきましたが、特例措置そのものの適用期限は延長されていません。戦略は、まずは期限内に現行の特例措置を最大限活用するよう促すとしています。
見直しは「猶予」から「成長の後押し」へ(検討段階)
期限後のあり方について、令和8年度与党税制改正大綱(与党がまとめる翌年度の税制改正の方針)は「令和9年度税制改正において結論を得る」としています。経済産業省は、事業承継を機に「稼ぐ力」の強化に取り組む中小企業を後押しする措置へ、抜本的に見直すよう要望しました。
背景には、制度が早めの承継には役立った一方、承継後の投資や経営の改善には十分効いていない、という問題意識があるようです。制度を使った事業者への中小企業庁のアンケート(2025年6月)では、効果に「早期に事業承継に踏み切ることができた」が54.7%、「会社の経営状況が良くなった」は8.0%でした。
2026年8月5日の検討会に出された報告書(案)と、施策の方向性をまとめた資料は、見直しの論点として次の点を挙げています。いずれも「〜してはどうか」「〜ではないか」という問いかけの形で、案の段階です。
- 成長投資・賃上げ・地域貢献などに取り組む会社には、猶予税額の免除などを検討する
- 贈与による早めの承継を促すことに主眼を置き、相続の場合の猶予割合を検討する
- 雇用確保要件(承継後5年間、平均8割の雇用維持)は、決まった人数でなく比較の基準(ベンチマーク)で判定する方法や、賃上げなど別の指標も考える
- 手続きの負担を見直す
まだ検討段階ですね。どういう形で制度設計がされていくのか注目です。
資金調達:成長資金は「計画と月次の数字」とセットに
マル経融資と「成長志向の経営計画」
小規模事業者に身近なのがマル経融資です。商工会・商工会議所などの経営指導を受けた小規模事業者に、日本政策金融公庫が無担保・無保証人で貸す制度です。限度額2,000万円、期間10年以内、金利2.70%(2026年8月1日時点。金利は随時改定があります)です。金利の引き下げ分を国が公庫に補う事業には、33億円(R8当初26億円)が要求されています。
「成長志向の経営計画(仮称)」は、売上高1億円などの目標を掲げ、商工会・商工会議所の伴走を受けて作る経営計画で、登録・公表して「宣言」する仕組みづくりが要求されています(②支援機関編)。2026年5月の検討会の中間とりまとめは、宣言した事業者へのマル経融資の優先適用(迅速な推薦など)を検討するとしています。
月次で数字を報告する会社への保証
すでに始まった制度もあります。2026年3月16日に取扱いが始まった「モニタリング強化型特別保証」です。税理士などの認定経営革新等支援機関(国の認定を受けた経営相談の担い手)と連携し、月次で財務や資金繰りを把握して報告すると誓約することが主な要件です。実際のところ、月次巡回監査のような形での顧問契約を結んでいないとなかなか難しく、そのうえで月次で数値を出せる体制を作っている会社でなければ、この制度の活用は難しいでしょう。しかし、国が求めるような成長志向の投資を進めていく会社になるためには、月次決算を行い、月次で税理士と関わりを持つような会社になっていくことも必要かと思われます。
保証は限度額2.8億円、80%保証(融資額の80%を信用保証協会が保証)、保証料率0.45〜1.90%です。1年目(2026年度末まで)は国が保証料の1/2相当を補助しますが、2年目以降は補助の有無を含めて未定です。
人とAI:人材の課題は「型」で整理し、省力化は経営改革の手段に
戦略によると、約6割の中小企業が人手不足に直面し、これからの20年で生産年齢人口は1,500万人減ると見込まれています。売上高数億円以下の企業では、特に「人材」が成長の重要な課題だとしています。
2026年6月26日公表の研究会の報告書は、人材の課題に「何から、どのように」取り組むかを、5つのSTEPからなる人材マネジメントの「型」にまとめました。
- STEP1:経営者に求められる価値観
- STEP2:自社の目指す姿・道筋を示す
- STEP3:人材の確保・育成等への「覚悟と具現化」
- STEP4:業務の意味と人材のスキル・キャリアパスの「言語化・共有化」
- STEP5:取組内容の検証と見直しの「仕組み化」
下の図は、報告書にある「型」の全体像です。左の列がSTEPの名前、右の列がそれぞれのSTEPで経営者が取り組む内容です。STEP2には、業務の合理化やアウトソース、生成AIや設備投資の内容を具体化し、従業員が担う役割を明確にすることも含まれています。
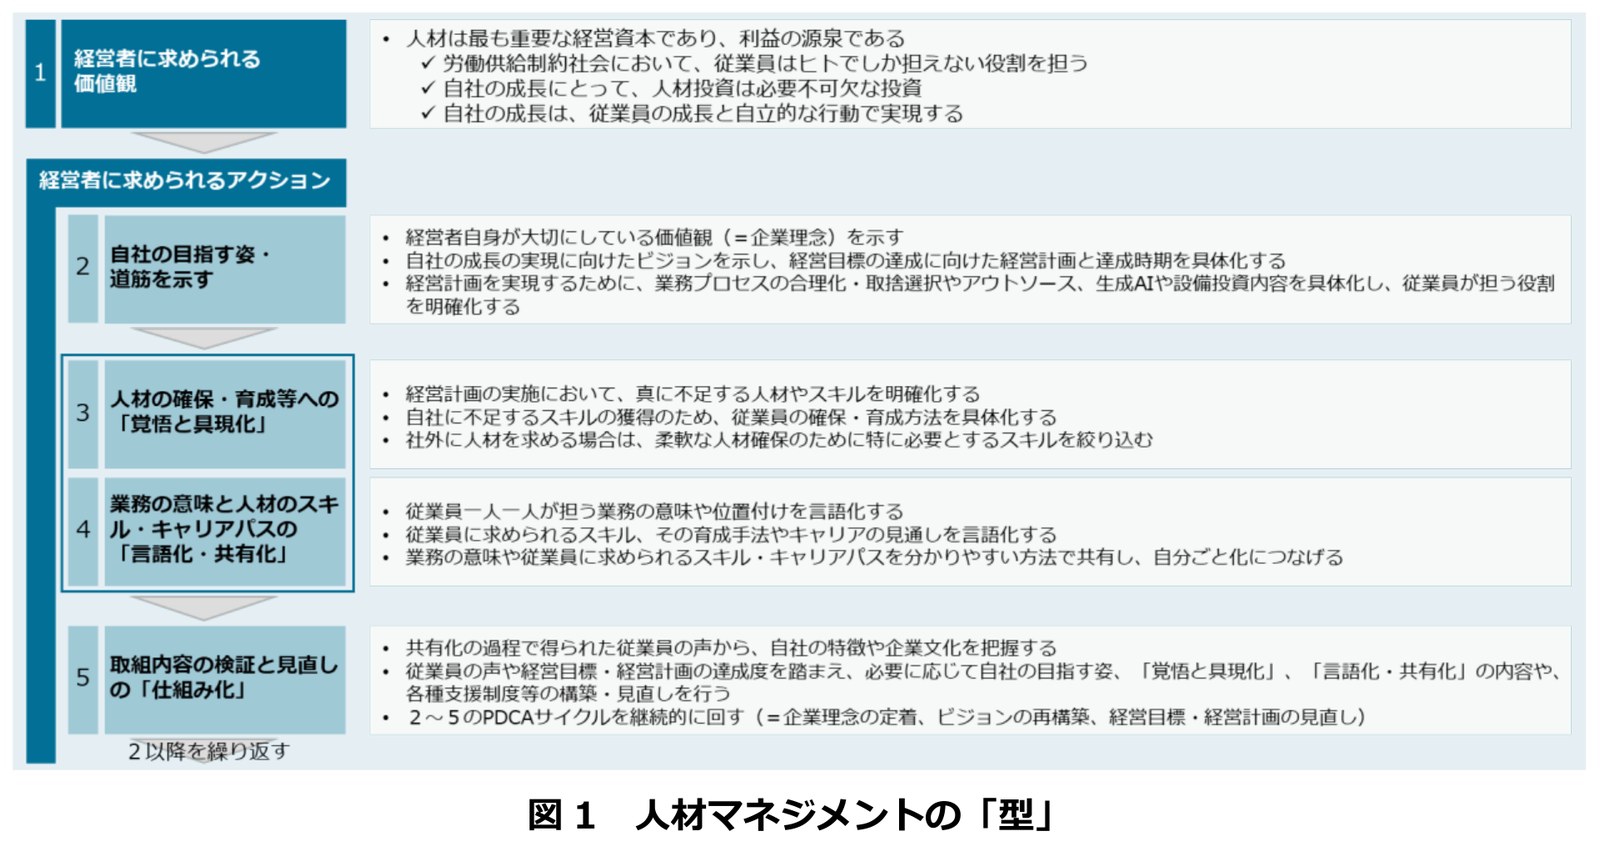
STEP1を土台に、STEP2〜5をPDCA(計画・実行・評価・改善)で回します。経営者の自己診断や、支援機関が伴走するときの共通の指針として使う想定です。令和9年度は、中小企業実態調査委託費(22億円、R8当初20億円)の中で、この取組を広く普及させる仕組みづくりが要求されていますね。
戦略はAX(AIを使った業務と経営の変革)・省力化・デジタル化を、機械やソフトを入れること自体ではなく、投資・値決め・人の配置の判断を良くする手段としています。省力化・デジタル化・AI投資補助金は①補助金編で、地域AXネットワークは②支援機関編で取り上げました。
- 自社の一人当たり付加価値額を計算する:直近3期の決算書で「営業利益+人件費+減価償却費」を出し、従業員数で割って推移を見る。
- 資金繰り表を作り、月次で数字を見る:試算表と資金繰り表を毎月そろえ、顧問税理士や金融機関に見せられる状態にしておく。
- 原価と売値を見直し、価格交渉の準備をする:商品・サービスごとの採算を確かめ、2027年3月の価格交渉促進月間までに材料をそろえる。
- 事業承継の期限を確認する:株式を引き継ぐ予定があれば、特例承継計画の申請期限(2027年9月末)と贈与・相続の期限(同年12月31日)を確かめ、現行の特例を使うかを顧問税理士と話し合う。個人事業なら個人版(計画申請は2028年9月末まで)を確認する。
- 人材の方針を言葉にする:人材マネジメントの「型」のSTEP2(自社の目指す姿・道筋)から、社員に伝える言葉を用意する。
まとめ
令和9年度の概算要求と「稼ぐ力」強化戦略から見えるのは、国が経営者に「経営管理能力」を求め、一人当たり付加価値額を物差しにして判断していく志向を見せていることです。
賃上げ、価格転嫁、事業承継、資金調達のどれもが、計画と数字を前提にした仕組みへ移りつつある、と私はみています。保証や補助金の賃上げ要件はすでに始まり、税制や「宣言」の仕組みはまだ要望・検討の段階です。
連載の①補助金編では補助金の変化を、②支援機関編では相談先の変化を整理しています。あわせてご覧ください。
※本記事は2026年9月30日時点の公表資料をもとにした筆者個人の見解で、所属機関の見解ではありません。金額・要件は今後の政府予算案や公募要領で変わることがあります。
参考にした資料
- 中小企業庁『令和9年度 中小企業・小規模事業者関係 概算要求等ポイント』(2026年9月1日)
- 経済産業省『令和9年度 経済産業省関係 概算要求等概要』(2026年8月31日)
- 経済産業省『経済産業省関係令和9年度概算要求の事業概要(PR資料:一般会計)』(2026年9月1日)
- 経済産業省『令和9年度 税制改正に関する経済産業省要望の概要』(2026年8月31日)
- 経済産業省『労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略』(2026年6月24日)
- 経済産業省『労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略(概要)』(2026年6月24日)
- 経済産業省『中小企業政策の新たなKPIの設定について』(2026年6月24日)
- 中小企業庁『【資料2-1】労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略(案)に伴う政策の見直しについて(概要)』(第45回中小企業政策審議会、2026年5月20日)
- 中小企業庁『【資料2-2】労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略(案)に伴う政策の見直しについて』(第45回中小企業政策審議会、2026年5月20日)
- 経済産業省『小規模事業者の「稼ぐ力」の強化に向けた諸課題に関する検討会 中間とりまとめ』(2026年5月22日)
- 中小企業庁『中小企業の親族内承継に関する検討会(第6回)資料1 親族内承継に係る施策の方向性について』(2026年8月5日)
- 中小企業庁『中小企業の親族内承継に関する検討会(第6回)資料2 報告書(案)』(2026年8月5日)
- 中小企業庁『中小M&A市場の改革に向けた検討会(第5回)資料2 中小M&A市場の改革に向けた方向性について』(第5回会合 2026年7月21日、資料の公表 2026年9月3日)
- 中小企業庁『中小企業・小規模事業者の人材マネジメントに関する研究会 報告書』(2026年6月26日)
- 経済産業省『地域の持続的成長に向けた創業政策のあり方検討会 取りまとめ報告書 本文』(2026年4月21日)
補助金の申請でお悩みの方へ
補助金の申請、ひとりで抱えなくて大丈夫です
末吉宏成は、宮崎県内でも数少ない「中小企業診断士 × 行政書士」の有資格者です。「どの補助金が使えるか」の見極めから、採択のカギを握る経営計画書づくり(診断士の視点)、申請書類の作成(行政書士業務)、採択後の実績報告まで、一気通貫でサポート・伴走します。「計画書を書く時間がない」「制度が複雑で分からない」——そんな小規模事業者の“社外の担当者”として、面倒な部分をお引き受けします。
※補助金は採択を保証するものではありません。まずは無料相談で、自社が対象か・何から始めるかを整理しましょう。
補助金について無料で相談する
コメント